

Bank of Scotland - Service

- 220.00 Rezensionen
- 4,2
- Downloads
- 50.000+
 Analyse von Appgk
Wer einen Kredit abschließen oder ein Tagesgeldkonto eröffnen möchte, erwartet vor allem einen klaren Ablauf und einen sorgfältigen Umgang mit persönlichen Daten. Genau in diesem Bereich positioniert sich Bank of Scotland – Service, eine kostenlose Finanz-App der Lloyds Bank GmbH. Ich habe sie als Werkzeug für digitale Bankvorgänge betrachtet und dabei weniger auf große Zusatzfunktionen als auf die Fragen geachtet, die im Alltag wirklich zählen: Welche Schritte werden sichtbar erklärt? Wo muss ich mich identifizieren? Welche Entscheidungen treffe ich selbst, und wann sollte ich lieber zum Browser oder zum persönlichen Kontakt wechseln?
Der Eindruck ist insgesamt nüchtern und zweckorientiert. Die Anwendung ist nicht als umfassendes Haushaltsbuch oder als zentrale Banking-App für alle Konten gedacht, sondern konzentriert sich auf den Abschluss bestimmter Bankprodukte. Das macht sie für einen konkreten Anlass interessant, verlangt aber auch, dass man den eigenen Bedarf vorher sauber einordnet. Wer bereits weiß, dass es um einen Kreditabschluss oder Tagesgeld geht, findet hier einen direkteren Zugang als in einer App, die mit vielen Funktionen vom eigentlichen Ziel ablenkt.
Im Finanzbereich ist Vertrauen für mich nicht nur eine Frage des Namens. Entscheidend ist, ob eine App bei sensiblen Vorgängen verständlich bleibt, ob ich vor einer verbindlichen Entscheidung genug prüfen kann und ob ich erkenne, welche Daten gerade benötigt werden. Diese Maßstäbe lege ich auch an den Service der Bank of Scotland an. Die Anwendung kommt auf eine durchschnittliche Bewertung von 4,2 bei rund 1.600 Bewertungen. Das ist ein solides Signal für Alltagstauglichkeit, ersetzt aber nicht den eigenen Blick auf den konkreten Ablauf.
So wirkt der digitale Bankweg im Alltag
Ich beginne mit dem konkreten Anlass: Ein digitaler Antrag läuft ruhiger, wenn ich vorher kläre, ob es um Tagesgeld oder einen Kredit geht und welche Entscheidung noch offen ist. So kann ich die einzelnen Schritte aufmerksam durchgehen, statt unterwegs zwischen Produktwahl und Dateneingabe zu wechseln. Danach lohnt sich ein Blick auf die persönlichen Einstellungen und die kleinen Vorbereitungen, die den Ablauf verlässlicher machen.
Für einen klar begrenzten Zweck entwickelt
Die Stärke der App liegt in ihrer Spezialisierung. Der Store fasst den Zweck mit Kreditabschluss und VideoIdent für Tagesgeld zusammen. In der Praxis bedeutet das: Ich würde sie nicht installieren, um meine gesamten Finanzen zu verwalten, Überweisungen aus verschiedenen Banken zu bündeln oder Ausgaben langfristig auszuwerten. Dafür sind klassische Banking-Apps und Finanzmanager meistens die passendere Wahl.
Interessant wird sie in einem konkreten Szenario: Ich möchte abends ein Tagesgeldkonto beantragen, habe die benötigten persönlichen Angaben zur Hand und will die Identifizierung digital erledigen, statt dafür Unterlagen auszudrucken oder einen Termin zu suchen. Dann ist ein fokussierter Ablauf angenehmer als eine allgemeine Finanz-App, in der ich mich erst durch Konten, Karten und Analysebereiche arbeiten muss. Der Vorteil entsteht also nicht durch eine große Funktionsmenge, sondern durch die Nähe zum eigentlichen Antrag.
Bei einem Kredit ist die Situation etwas anspruchsvoller. Ein schneller digitaler Abschluss kann bequem sein, darf aber nicht dazu führen, dass ich Konditionen nur überfliege. Ich würde die App deshalb erst dann nutzen, wenn ich monatliche Belastung, Laufzeit und Gesamtkosten bereits bewusst geprüft habe. Die Anwendung kann den Vorgang vereinfachen; sie sollte aber nicht die finanzielle Entscheidung für mich ersetzen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Technischer Rahmen und Einordnung
Bank of Scotland – Service ist seit dem 23.01.2020 verfügbar und liegt aktuell in Version 4.7.2 vor. Als Mindestvoraussetzung wird Android ab Version 9 genannt. Das ist für viele Geräte kein ungewöhnlicher Rahmen, trotzdem lohnt sich vor der Installation ein Blick auf das eigene Smartphone. Gerade bei Finanz-Apps sollte ich nicht auf einem Gerät arbeiten, das seit langer Zeit keine Sicherheitsaktualisierungen mehr erhält.
Die App ist kostenlos und für alle Altersgruppen ab 0 Jahren freigegeben. Diese Altersangabe sagt natürlich nichts darüber aus, ob ein Kredit oder ein Tagesgeldkonto für eine bestimmte Person geeignet ist. Sie beschreibt lediglich die Einstufung der Anwendung. Für mich ist wichtiger, dass die Nutzung eines Finanzdienstes immer mit eigener Verantwortung verbunden bleibt, auch wenn die Bedienung einfach wirkt.
Die besten Aspekte von Bank of Scotland - Service
Das solltest du über Bank of Scotland - Service wissen
Mit über 50.000 Installationen ist die Anwendung sichtbar verbreitet, bleibt aber deutlich kleiner als die großen Universal-Apps traditioneller Hausbanken. Das ist weder automatisch ein Vorteil noch ein Nachteil. Eine kleinere Reichweite kann bedeuten, dass die App sehr gezielt für bestimmte Abläufe gebaut ist. Gleichzeitig würde ich bei Problemen nicht voraussetzen, dass jede Frage durch eine große Nutzergemeinschaft beantwortet wird.
Was ich vor dem Start bereitlegen würde
Ein häufiger Fehler bei digitalen Finanzanträgen ist, den Prozess spontan zwischen zwei Terminen zu beginnen. Für einen ruhigeren Ablauf würde ich zuerst die eigenen Kontaktdaten, ein geeignetes Identifikationsdokument und eine stabile Internetverbindung bereithalten. Beim VideoIdent ist außerdem eine Umgebung sinnvoll, in der das Gesicht und das Dokument gut erkennbar sind. Das klingt banal, verhindert aber unnötige Unterbrechungen und wiederholte Versuche.
Ich würde den Antrag nicht über ein öffentliches WLAN starten und das Smartphone während der Identifizierung nicht nebenbei für andere Aufgaben verwenden. Der Mehrwert der App liegt gerade darin, dass sensible Schritte digital erledigt werden. Deshalb sollte ich ihnen auch die nötige Aufmerksamkeit geben. Ein ruhiger Ablauf ist aus meiner Sicht ein wichtiger Teil des Vertrauens, selbst wenn er keine zusätzliche Funktion der App darstellt.
VideoIdent ist bequem, aber nicht völlig reibungslos
Die digitale Identifizierung spart Wege, bringt aber eigene Anforderungen mit. Kamera, Licht, lesbare Dokumente und eine stabile Verbindung müssen zusammenspielen. Wer beim ersten Versuch scheitert, sollte nicht sofort an einen Fehler der Bank denken. Oft liegt die Ursache an Spiegelungen, einem ungünstigen Winkel oder einer Umgebung mit zu wenig Licht. Ich würde das Dokument nicht direkt vor eine helle Lampe halten, sondern auf gleichmäßige Beleuchtung achten.
Der wichtige Trade-off ist für mich klar: VideoIdent ist schneller und ortsunabhängiger als ein persönlicher Termin, verlangt aber mehr Eigeninitiative. Wer sich mit Videoverfahren unwohl fühlt oder Unterstützung beim Vorzeigen von Dokumenten braucht, kann einen klassischen Weg als angenehmer empfinden. Die App ist dann nicht automatisch die beste Lösung, auch wenn sie technisch den bequemeren Eindruck macht.
Datensensible Momente bewusst behandeln
Bei einem Kredit- oder Tagesgeldantrag werden naturgemäß persönliche Informationen verarbeitet. Ich würde deshalb jede Eingabemaske langsam lesen und nicht automatisch alle Felder ausfüllen, nur weil sie vorhanden sind. Besonders wichtig ist, zwischen Angaben zu unterscheiden, die für den Antrag erforderlich sind, und zusätzlichen Entscheidungen, die ich selbst treffen kann. Bei Finanz-Apps sollte Bequemlichkeit nie wichtiger sein als ein verständlicher Blick auf den nächsten Schritt.
Screenshots
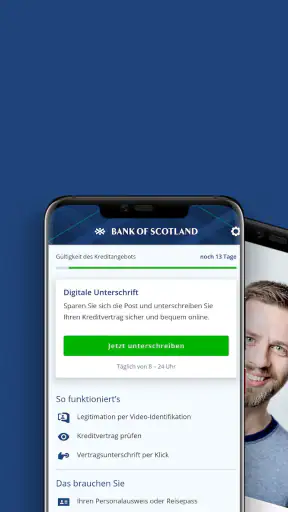
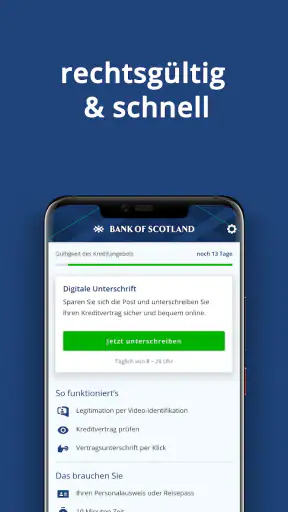
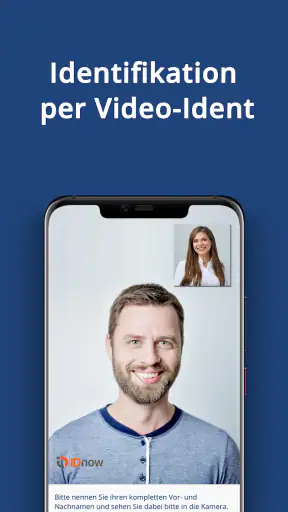
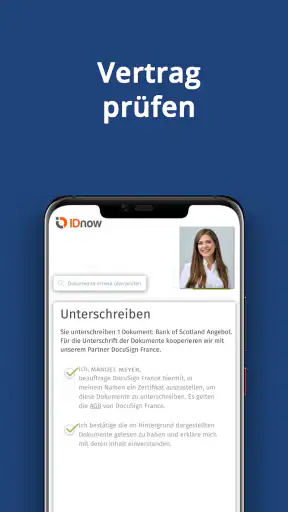
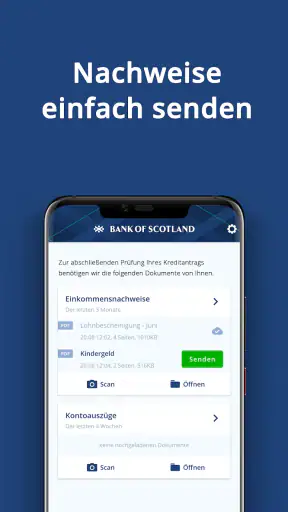
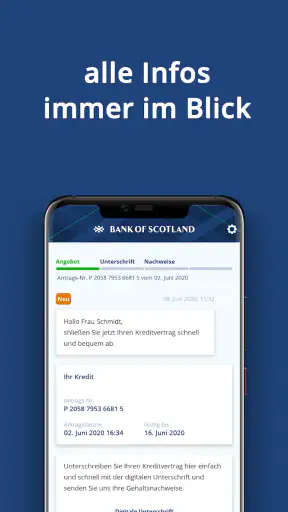
Auch bei Berechtigungen gilt für mich Zurückhaltung. Ich würde nur Zugriffe erlauben, die im jeweiligen Vorgang nachvollziehbar gebraucht werden, etwa wenn eine Identifizierung die Kamera benötigt. Eine Berechtigung, deren Zweck mir nicht klar ist, würde ich nicht gedankenlos bestätigen. Wenn der Ablauf dadurch nicht fortgesetzt werden kann, ist das ein guter Moment, die Erklärung oder die offiziellen Hinweise des Anbieters zu prüfen, statt einfach jede Abfrage abzunicken.
Wichtig ist außerdem, sensible Dokumente nicht über ungesicherte Umwege an andere Personen weiterzugeben. Ich würde keine Ausweiskopie in einem privaten Messenger verschicken, nur weil der Vorgang gerade stockt. Besser ist es, innerhalb des vorgesehenen Ablaufs zu bleiben und bei einer technischen Unterbrechung den offiziellen Supportweg des Anbieters zu verwenden. Die App kann einen digitalen Prozess anbieten; sie macht den sorgfältigen Umgang mit Dokumenten aber nicht überflüssig.
Kontrolle vor dem verbindlichen Schritt
Eine gute Nutzerführung zeigt sich für mich nicht nur daran, wie schnell ein Antrag startet, sondern auch daran, ob ich vor dem Abschluss noch einmal innehalten kann. Ich würde Namen, Adresse, Bankverbindung und alle finanziellen Angaben vor dem Absenden vollständig kontrollieren. Ein Tippfehler kann bei einem Bankvorgang unangenehmer sein als bei einer gewöhnlichen App-Registrierung.
Bei einem Kredit würde ich zusätzlich prüfen, ob ich wirklich das Produkt und die Belastung verstanden habe. Die App kann den Abschluss technisch begleiten, aber sie kennt nicht automatisch meine langfristigen Pläne, Rücklagen oder andere Verpflichtungen. Wer den Antrag nur wegen eines besonders dringenden Wunsches startet, sollte sich bewusst Zeit für diese Prüfung nehmen. Ein digitaler Abschluss ist nicht deshalb harmlos, weil er auf dem Smartphone stattfindet.
Beim Tagesgeld ist die Entscheidung meist anders gelagert. Hier würde ich auf die Bedingungen, die Verfügbarkeit des Geldes und die gewünschte Nutzung achten. Die App ist für den Eröffnungsweg interessant, aber die eigentliche Frage lautet: Passt dieses Konto zu meinem Sparziel? Für kurzfristig benötigte Ausgaben würde ich kein Geld einplanen, ohne die geltenden Bedingungen genau zu lesen.
Wo die App gegenüber Alternativen punktet
Im Vergleich zu einer allgemeinen Banking-App wirkt der Service der Bank of Scotland fokussierter. Wenn ich bereits Kunde einer anderen Bank bin und nur einen bestimmten Antrag bei der Bank of Scotland erledigen möchte, muss ich nicht zwingend meine gesamte Finanzorganisation umstellen. Diese Trennung kann angenehm sein: Das Girokonto bleibt dort, wo ich es bisher verwalte, während der neue Antrag einen eigenen digitalen Weg erhält.
Ein Browser kann allerdings die bessere Alternative sein, wenn ich am großen Bildschirm mehrere Vertragsunterlagen nebeneinander vergleichen möchte. Gerade bei Kreditbedingungen ist eine größere Darstellung hilfreich. Auch wer häufig zwischen Dokumenten, Notizen und Rechnern wechselt, arbeitet am Computer möglicherweise übersichtlicher. Die App ist vor allem dann stark, wenn Mobilität und ein kompakter Ablauf wichtiger sind als eine große Arbeitsfläche.
Eine Filiale oder ein persönliches Gespräch bleibt sinnvoll, wenn ich die Auswirkungen eines Kredits nicht sicher einschätzen kann, Fragen zu meiner individuellen Situation habe oder beim digitalen Identifizieren Unterstützung benötige. Die App ersetzt keine Beratung in jedem Fall. Ich würde sie als praktischen Kanal für einen klaren Vorgang sehen, nicht als vollständigen Ersatz für menschliche Hilfe.
Für wen sich die Installation lohnt
Ich würde die App vor allem Menschen empfehlen, die einen konkreten Service der Bank of Scotland nutzen möchten und den Antrag weitgehend selbstständig erledigen können. Wer ein Smartphone mit passendem Android-System besitzt, Unterlagen griffbereit hat und VideoIdent grundsätzlich akzeptiert, kann von dem direkten Weg profitieren. Auch für Personen, die Bankgeschäfte gern außerhalb klassischer Öffnungszeiten anstoßen, ist der mobile Ansatz naheliegend.
Weniger passend ist sie für alle, die eine zentrale Übersicht über mehrere Banken, Budgetplanung, Ausgabenanalysen oder umfangreiche tägliche Kontofunktionen suchen. Dafür würde ich eine etablierte Multibanking- oder Hausbank-App wählen. Ebenso würde ich sie nicht als erste Wahl für eine Kreditentscheidung empfehlen, bei der noch grundlegende Fragen zu Rückzahlung und Tragbarkeit offen sind. In diesem Fall ist ein Beratungsgespräch wertvoller als ein möglichst schneller digitaler Abschluss.
Mein Umgang mit Vertrauen und Nutzerentscheidungen
Was mir bei einem solchen Dienst besonders wichtig ist, sind sichtbare Entscheidungen. Ich möchte erkennen, wann ich Daten eingebe, wann ich eine Identifizierung starte und wann aus einem Entwurf ein verbindlicher Antrag wird. Deshalb würde ich jeden Bildschirm vor dem Weitergehen lesen und nicht allein auf vertraute Farben oder bekannte Markennamen vertrauen.
Der Entwickler Lloyds Bank GmbH gibt der App einen klaren institutionellen Rahmen. Trotzdem bleibt mein eigener Prüfanteil bestehen. Ich würde vor der Nutzung die aktuellen Hinweise innerhalb des Dienstes lesen, die angeforderten Zugriffe prüfen und wichtige Bestätigungen aufbewahren. Screenshots sind bei sensiblen Inhalten nicht immer sinnvoll; besser ist es, relevante Vertragsinformationen an einem sicheren Ort zu speichern, sofern der jeweilige Ablauf das vorsieht.
Ein weiterer praktischer Tipp: Ich würde die App nur aus einer offiziellen Quelle beziehen und nach der Nutzung nicht auf Nachrichten reagieren, die plötzlich zur Eingabe von Zugangsdaten außerhalb des bekannten Ablaufs auffordern. Die Anwendung selbst kann einen legitimen Antragsweg bieten, aber Phishing-Versuche können über andere Kanäle auftreten. Wer unsicher ist, sollte eine Adresse oder Telefonnummer nicht aus einer verdächtigen Nachricht übernehmen, sondern den offiziellen Zugang des Anbieters verwenden.
Mein vorsichtiges Urteil
Bank of Scotland – Service ist eine zweckmäßige Finanz-App für einen begrenzten, aber wichtigen Anlass. Ihre überzeugendste Seite ist der direkte mobile Zugang zu Kreditabschluss und VideoIdent beim Tagesgeld. Ich mag an diesem Konzept, dass es nicht versucht, gleichzeitig Haushaltsplaner, Zahlungs-App und Finanzportal zu sein. Wer genau diesen Bankweg braucht, kann dadurch schneller zum Ziel kommen.
Die Grenzen liegen ebenso klar auf der Hand. Die App ist kein vollständiges Banking-Zentrum, und ihre Bequemlichkeit darf nicht dazu verleiten, Vertragsbedingungen oder persönliche Tragbarkeit zu übergehen. VideoIdent kann den Prozess vereinfachen, ist aber von Kamera, Dokumenten und Umgebung abhängig. Bei komplexen Fragen, fehlender digitaler Sicherheit oder einem hohen Beratungsbedarf würde ich eine andere Lösung bevorzugen.
Unterm Strich sehe ich den Service als brauchbare Ergänzung für Menschen, die einen konkreten Vorgang der Bank of Scotland mobil erledigen möchten. Ich würde ihn installieren, wenn Ziel, Unterlagen und persönliche Entscheidung bereits klar sind. Für eine umfassende Finanzverwaltung oder eine unklare Kreditentscheidung wäre meine Empfehlung dagegen zurückhaltender. Die App kann den Weg verkürzen; die Verantwortung für eine gut geprüfte Entscheidung bleibt bei mir und bei jedem anderen Nutzer selbst.
Häufig gestellte Fragen zu Bank of Scotland - Service
Was ist die Bank of Scotland – Service App und welche Funktionen bietet sie?
Die Bank of Scotland – Service App ist für Kunden gedacht, die ihre Bankgeschäfte mobil verwalten möchten. Je nach verfügbarer Version können Sie unter anderem Kontostände und Umsätze prüfen, Überweisungen durchführen, persönliche Daten verwalten und wichtige Nachrichten einsehen. Der genaue Funktionsumfang kann sich durch Updates, Kontomodell und Sicherheitsvorgaben ändern. Vor dem Download sollten Sie daher prüfen, ob Ihr Konto und Ihr Smartphone unterstützt werden.
Wie sicher ist die Nutzung der Bank of Scotland – Service App?
Die App verwendet üblicherweise mehrere Sicherheitsmechanismen, damit der Zugriff auf sensible Kontodaten geschützt bleibt. Dazu können eine persönliche Anmeldung, Gerätebindung, Bestätigung von Aufträgen und biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung gehören. Trotzdem sollten Sie die App ausschließlich aus dem offiziellen App Store installieren, keine Zugangsdaten weitergeben und öffentliche WLAN-Netze für Bankgeschäfte möglichst vermeiden. Aktivieren Sie außerdem stets die neuesten Sicherheitsupdates.
Welche Voraussetzungen gelten für die Installation und Anmeldung?
Für die Installation benötigen Sie ein kompatibles Android- oder iOS-Gerät, ausreichend freien Speicherplatz und eine stabile Internetverbindung. Nach dem Herunterladen ist in der Regel eine Registrierung beziehungsweise Anmeldung mit den von der Bank bereitgestellten Zugangsdaten erforderlich. Je nach Sicherheitsverfahren kann zusätzlich eine Bestätigung per SMS, TAN, Freigabeverfahren oder über ein bereits registriertes Gerät verlangt werden. Halten Sie deshalb Ihre Bankdaten und Ihr Mobiltelefon griffbereit.
Kann ich mit der Bank of Scotland – Service App Überweisungen und andere Aufträge ausführen?
Ob Überweisungen, Daueraufträge oder weitere Serviceaufträge direkt in der App möglich sind, hängt vom jeweiligen Konto, der App-Version und den von der Bank freigeschalteten Funktionen ab. Vor dem Absenden sollten Sie Empfänger, IBAN, Betrag und Verwendungszweck sorgfältig kontrollieren. Viele Aufträge müssen zusätzlich über ein Sicherheitsverfahren bestätigt werden. Prüfen Sie nach der Freigabe den Status und bewahren Sie die Bestätigung für Ihre Unterlagen auf.
Was kann ich tun, wenn die App nicht funktioniert oder ich meine Zugangsdaten vergessen habe?
Bei Problemen sollten Sie zunächst prüfen, ob eine Internetverbindung besteht, die App aktualisiert wurde und Ihr Betriebssystem unterstützt wird. Ein Neustart des Geräts kann ebenfalls helfen. Wenn die Anmeldung weiterhin scheitert, verwenden Sie ausschließlich die offiziellen Wiederherstellungs- oder Kontaktmöglichkeiten der Bank und wenden Sie sich bei Bedarf an den Kundenservice. Geben Sie niemals PIN, Passwort oder Freigabecodes an Personen weiter, die Sie unerwartet kontaktieren.












